القانون رقم 23 تاريخ 14/08/2025 (قانون إصلاح وضع المصارف في لبنان وإعادة تنظيمها)، المنشور في الجريدة الرسمية، العدد 36 تاريخ 21/08/2025، والمعدَّل بموجب القانون رقم 71 تاريخ 10/09/2026، المنشور في الجريدة الرسمية، العدد 41 تاريخ 17/09/2026؛ وقد أُبطل القانون التعديلي جزئياً بموجب قرار المجلس الدستوري رقم 13/2026 تاريخ 20/10/2026، الذي قضى بإبطال المادة 3 وعبارتين واردتين في المادتين 19 و27 منه.
الباب الأول: أحكام عامة
المادة 1: التعاريف
تعتمد من أجل تطبيق أحكام هذا القانون، التعاريف والمصطلحات التالية:
- مصرف لبنان: المصرف المركزي المنشأ بموجب القانون المنفذ بالمرسوم رقم 13513 تاريخ 1963/8/1 (قانون النقد والتسليف وإنشاء المصرف المركزي).
- الهيئة المصرفية العليا: تعدل المادة 10 من القانون رقم 28 تاريخ 1967/5/9 وتعديلاته (تعديل وإكمال التشريع المتعلق بالمصارف وإنشاء مؤسسة مختلطة لضمان الودائع المصرفية) لتصبح على الشكل التالي:
«الهيئة بغرفتيها التي تعنى بإتخاذ القرارات العقابية ضد المؤسسات المالية المخالفة (الغرفة الأولى) وقرارات الإصلاح و/أو التصفية والإشراف على تنفيذها (الغرفة الثانية)، وفقاً لمندرجات هذا القانون والقوانين ذات الصلة المرعية الإجراء».
- لجنة الرقابة على المصارف: الهيئة الرقابية المنشأة بموجب القانون رقم 67/28 تاريخ 1967/5/9 وتعديلاته.
- المودعون: الأشخاص الطبيعيون أو المعنويون (أي الأفراد أو الشركات) أصحاب حسابات الودائع وشهادات الإيداع وفقاً للتعريف القانوني للوديعة والحسابات المصرفية الوارد في القوانين السارية والمرعية الإجراء عامة، والتي تحدد أحكامها بشكل رئيسي في قانون الموجبات والعقود وقانون التجارة
البرية لا سيما المادة 307 منه خاصة.
- الدائن: الدائن وفقاً لأحكام هذا القانون هو صاحب مطلوبات مضمونة أو غير مضمونة غير الناتجة عن وديعة.
- الودائع:
أ – ودائع العملاء: (بما فيها شهادات الايداع التي يصدرها المصرف ويمتلكها العملاء) العائدة للأشخاص الطبيعيين والمعنويين، غير مؤسسات القطاع المالي، والتي ليست مشمولة ضمن المطلوبات المستثناة، وفقاً للتعريفات الواردة للودائع في القوانين السائدة والمرعية الإجراء عامة، والتي تحدد أحكامها بشكل رئيسي في قانون الموجبات والعقود وقانون التجارة البرية لا سيما المادة 307 منه خاصة.
ب – الودائع الائتمانية للقطاع المالي داخل الميزانية:
العائدة لمؤسسات القطاع المالي والناشئة عن عقود إئتمانية بين تلك المؤسسات بصفتها الوسيط المالي وعملائها.
ج – الضمانات النقدية والهوامش النقدية:
المعطاة كضمانة لقاء التسهيلات الممولة (أي تسهيلات من داخل الميزانية) بحدود المبلغ المستعمل من التسهيلات.
د – ودائع مؤسسات القطاع المالي: وتشمل الحسابات القائمة بين المصارف العاملة في لبنان وحسابات المؤسسات المالية.
- الإدارة العليا: الأشخاص الطبيعيون لدى المصارف الذين يعود لهم وضع السياسات و/أو اتخاذ القرارات التنفيذية لجهة التوظيفات والمخاطر والامتثال.
- الأموال الخاصة: تتألف من:
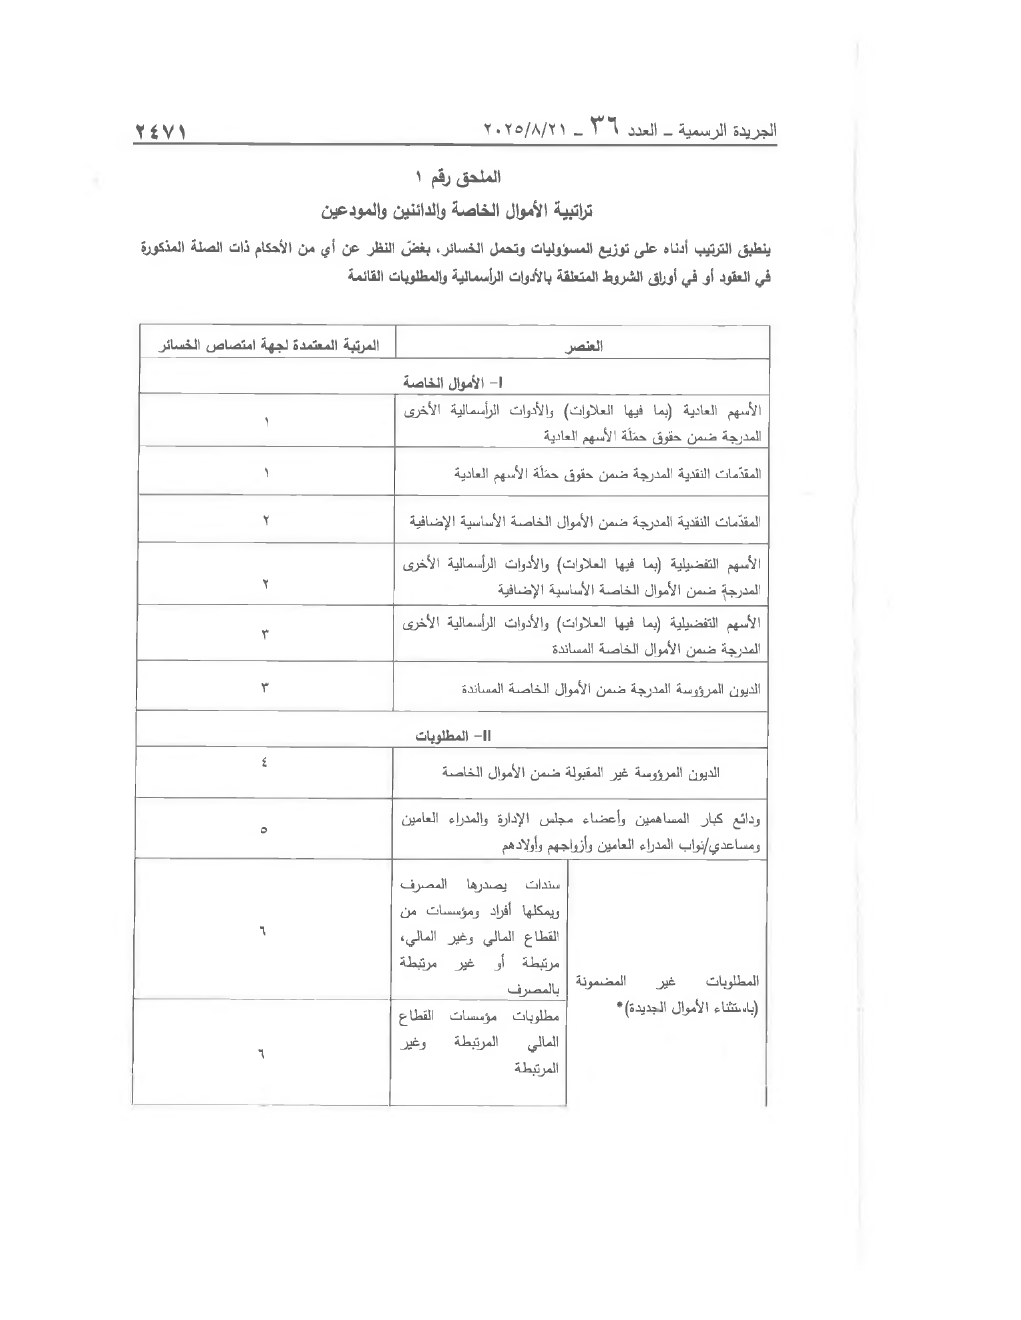
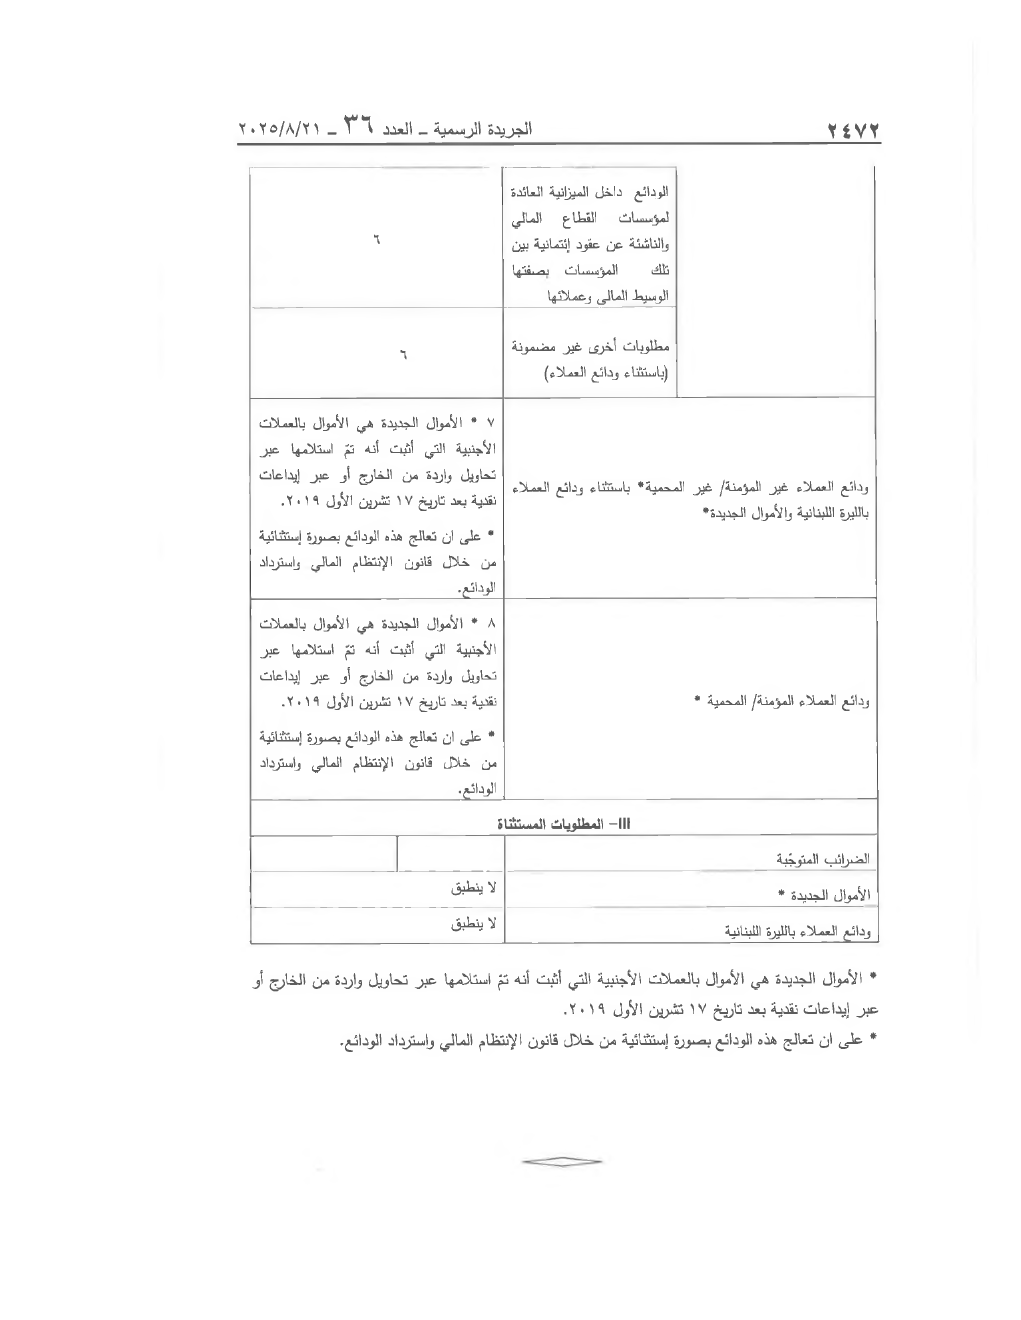
- حقوق حملة الأسهم العادية التي تشمل النتائج السابقة المدورة والاحتياطات وعناصر الدخل الشامل الأخرى وعناصر حقوق حملة الأسهم العادية الأخرى كما هو محدد في الملحق رقم 1 (تراتبية الأموال الخاصة والدائنين).
- الأموال الخاصة الأساسية الإضافية كما هو محدد في الملحق رقم 1 (تراتبية الأموال الخاصة والدائنين).
- الأموال الخاصة المساندة كما هو محدد في الملحق رقم 1 (تراتبية الأموال الخاصة والدائنين).
- تراتبية الاموال الخاصة والدائنين: مرتبة كل من عناصر الأموال الخاصة والمطلوبات (كما هو محدد في الملحق رقم 1).
- المطلوبات المستثناة: المطلوبات المذكورة في الملحق رقم 1 والتي لا تخضع لتخفيض في القيمة أو للتحويل إلى أدوات رأسمالية.
- مؤسسات القطاع المالي: تشمل المؤسسات المقيمة وغير المقيمة التالية، أكانت مرتبطة أو غير مرتبطة بالمصرف:
- المصارف المركزية.
- المصارف والمؤسسات المالية للإنماء الدولية والإقليمية.
- المصارف.
- مؤسسات أخرى، وتضم:
- المؤسسات المالية كما هي محددة بموجب المادة 179 من قانون النقد والتسليف، والتعاميم ذات الصلة الصادرة عن مصرف لبنان.
- شركات الإيجار التمويلي.
- كونتوارات التسليف المنظمة بموجب المادتين 183 و184 من قانون النقد والتسليف.
- مؤسسات الإقراض الصغير.
- غرف المقاصة.
- مؤسسات الوساطة المالية.
- مؤسسات الصرافة.
- الشركات التي تعنى بتحويل الأموال النقدية من خلال الوسائل الإلكترونية.
- صناديق الاستثمار.
- شركات الاستثمار، بما فيها الشركات القابضة والكيانات ذات الأغراض الاستثمارية الخاصة.
- أي مؤسسة أخرى توفر خدمات مالية أو تمارس أنشطة مالية.
- الهيئة المختصة أو الهيئة الرقابية في البلد الأم: الهيئة المختصة بإصلاح وضع المصارف أو الهيئة الرقابية في البلد حيث يتواجد المركز الرئيسي للفرع الأجنبي أو للمصرف التابع الأجنبي العامل في لبنان.
- الهيئة المختصة أو الهيئة الرقابية في البلد المضيف: الهيئة المختصة بإصلاح وضع المصارف أو الهيئة الرقابية في البلد، حيث يعمل الفرع التابع للمركز الرئيسي في لبنان أو المصرف التابع للمصرف الأم اللبناني.
- قانون الانتظام المالي واسترداد الودائع: القانون الذي يسمح بإعادة التوازن للانتظام المالي في لبنان من خلال معالجة الفجوة المالية عبر تحديد المسؤوليات.
- عملية التصفية: عملية تشمل بيع جميع موجودات المصرف، وتسوية مطلوباته، وتوزيع رصيد موجوداته الصافية على المساهمين، وإقفاله نهائياً وشطبه من لائحة المصارف.
- القيمة الصافية للموجودات: القيمة العادلة لموجودات المصرف (بما فيها بنود خارج الميزانية) ناقص القيمة العادلة لمطلوبات المصرف (بما فيها بنود خارج الميزانية).
- المدفوعات المتوجبة لموظفي المصارف: مخصصات الموظفين الثابتة والتعويضات وفقاً للقوانين المرعية.
- المرتبة: التراتبية من حيث امتصاص الخسائر في ما يتعلق بمختلف فئات الأموال الخاصة والمطلوبات عند تطبيق عملية إصلاح وضع المصرف أو عملية التصفية.
- المؤسسات المرتبطة:
مؤسسات القطاع المالي وغير المالي المرتبطة بالمصرف عبر أي من القنوات التالية:
- المؤسسة الأم التي تمارس السيطرة على المصرف وفقاً للمعايير الدولية للتقارير المالية .(IFRS)
- المؤسسات التابعة أو المؤسسات التي تخضع لسيطرة المصرف وفقاً للمعايير الدولية للتقارير المالية.
- المؤسسات المشاركة وفقاً للمعايير الدولية للتقارير المالية.
- المؤسسات الشقيقة المحددة كمؤسسات خاضعة لسيطرة كبار مساهمي المصرف.
- عملية إصلاح وضع المصرف: تتمثل بممارسة الهيئة المختصة المشار إليها في هذا القانون وفقاً للصلاحيات المحددة في المادتين 5 و16، بهدف تحقيق
الأهداف المحددة في المادة 3 من هذا القانون.
- مساهم كبير: صاحب الحق الاقتصادي الذي يمتلك في المحصلة النهائية بشكل مباشر أو غير مباشر 5% أو أكثر من الأسهم أو حقوق التصويت.
- الودائع الجديدة: هي الودائع المحررة بالعملة الأجنبية والتي مصدرها تحاويل مصرفية من الخارج أو إيداعات نقدية بعد 2019/10/17.
- المؤسسات غير المرتبطة: مؤسسات القطاع المالي وغير المالي التي لا يشملها تعريف «المؤسسات المرتبطة».
- الودائع المؤمنة: هي الودائع الخاضعة للمؤسسة الوطنية لضمان الودائع وفقاً للقانون النافذ وتعديلاته.
- المطلوبات غير المضمونة: تتألف من:
- مطلوبات غير مضمونة قانوناً بضمانات نقدية أو هوامش نقدية أو أدوات مالية.
- الجزء من المطلوبات المضمونة قانوناً الذي لا تغطيه ضمانات نقدية أو هوامش نقدية أو أدوات مالية تشمل هذه المطلوبات ودائع مؤسسات القطاع المالي (بما فيها شهادات الإيداع التي يصدرها المصرف وتملكها مؤسسات القطاع المالي).
- قروض من مؤسسات القطاع المالي.
- سندات يصدرها المصرف ويملكها أفراد ومؤسسات من القطاع المالي وغير المالي، مرتبطة أو غير مرتبطة بالمصرف.
- مطلوبات أخرى غير مضمونة (باستثناء ودائع العملاء) وغير مستثناة.
- التعثر: اعتماد المعايير المحددة في المادة 12 من القانون رقم 2025/23.
- السيطرة الفعلية على المصرف: تتحقق السيطرة الفعلية على المصرف متى توافرت لشخص طبيعي أو معنوي، أو لمجموعة من الأشخاص بالتنسيق فيما بينهم، القدرة على انتخاب أكثرية أعضاء مجلس إدارة المصرف، الذين يتولون بدورهم تعيين أعضاء الإدارة التنفيذية للمصرف والإشراف على أعمالها.
- المودع الواحد: كل شخص طبيعي أو معنوي يملك ودائع لدى المصرف عينه، بحيث تُجمع جميع الحسابات العائدة له وحصته من الحسابات المشتركة في
ذلك المصرف وتُعامل كوديعة واحدة، بغض النظر عن عدد هذه الحسابات أو أنواعها.
ويُعتبر في حكم الحساب الواحد كل من حساب التركة والحساب المشترك بصرف النظر عن عدد أصحاب كل منهما.
توزّع أرصدة الحسابات المشتركة بين أصحابها وفقاً لشروط الاتفاقية الموقعة بينهم وبين المصرف المعني، وفي حال عدم وجود نص يحدّد نسب التوزيع، تُوزّع بالتساوي بينهم. إذا كان صاحب الحسابات المشتركة لا يملك حساباً شخصياً لدى المصرف، يتمّ عندها اعتبار مجموع حصصه في مختلف الحسابات المشتركة كوديعة واحدة.
المادة 2: موضوع القانون
تحدد المواد من (1) إلى (36) الأحكام التي ترتكز عليها عملية إصلاح وضع المصرف وعملية التصفية.
المادة 3: أهداف هذا القانون
أبطل المجلس الدستوري، بتاريخ 20/10/2026، المادة 3 من القانون التعديلي رقم 71/2026، ما يستوجب العودة إلى الصياغة الأصلية للمادة 3 من القانون رقم 23/2025.
مع الالتزام بقانون النقد والتسليف، يهدف هذا القانون إلى تعزيز استقرار النظام المالي، ومعالجة حالات التعثر، وحماية الودائع في عملية التصفية والإصلاح، والحد من استخدام الأموال العامة في عملية إصلاح أي مصرف متعثر
المادة 4: نطاق تطبيق هذا القانون
تخضع لأحكام هذا القانون المصارف الأجنبية أو فروع المصارف الأجنبية العاملة في لبنان، وكذلك المصارف اللبنانية بما فيها فروعها في الخارج، كما والمؤسسات المالية الخاضعة لقانون النقد والتسليف، ما لم تنص قوانين وأنظمة البلدان المضيفة على خلاف ذلك.
الباب الثاني: الهيئة المختصة بإصلاح وضع المصارف
المادة 5:
لأغراض تطبيق أحكام هذا القانون، تعدل المادة 10 من القانون رقم 1967/28 تاريخ 1967/5/9 لتصبح وفقاً لما يلي:
تنشأ لدى مصرف لبنان هيئة تسمى الهيئة المصرفية العليا تتألف من غرفتين على الشكل التالي:
1 – الغرفة الأولى تمارس صلاحيات الهيئة المصرفية العليا المنصوص عنها في القانون رقم 1967/28 تاريخ 1967/5/9 والقوانين المرعية الإجراء وتتألف من:
- حاكم مصرف لبنان – رئيساً.
- النائب الأول لحاكم مصرف لبنان.
- مدير المالية العام.
- قاض ذو خبرة بالشؤون المالية والتجارية لا تقل عن عشر سنوات يعين بمرسوم يتخذ في مجلس الوزراء بناء لاقتراح وزير العدل، يتم اختياره من لائحة من مرشحين يعدها مجلس القضاء الأعلى.
- رئيس لجنة الرقابة على المصارف.
- رئيس المؤسسة الوطنية لضمان الودائع المنشأة بموجب القانون رقم 1967/28.
تحل الغرفة الأولى للهيئة محل لجنة العقوبات المنصوص عليها في المادة 209 من قانون النقد والتسليف، وتطبق عند الاقتضاء العقوبات المبينة في المادة 208 من القانون نفسه وتمارس الصلاحيات الممنوحة لها بموجب القانون رقم 1967/28.
تطبيقاً للعقوبات الادارية المنوه عنها في الفقره أعلاه، في حال قررت الغرفة الاولى تعيين مدير مؤقت، تطبق أحكام مواد الباب الثامن من هذا القانون. وفي حال تقرر شطب المصرف من لائحة المصارف، تطبق أحكام مواد الباب التاسع من هذا القانون.
على لجنة الرقابة على المصارف أن تطلع تباعاً حاكم مصرف لبنان على أوضاع المصارف إجمالاً وإفرادياً، كما أن للغرفة الأولى للهيئة الحق في أن تطلب من اللجنة أية معلومات إضافية عن القضايا التي تعرض عليها.
تجتمع الغرفة الأولى للهيئة بناءً على دعوة من رئيسها أو بطلب اثنين من أعضائها، ولا تكون اجتماعاتها قانونية إلا إذا حضر أربعة أعضاء على الأقل. وتتخذ قراراتها بأكثرية ثلاثة أصوات على الأقل، وعند التعادل يكون صوت الرئيس مرجحاً.
2 – الغرفة الثانية تكون المرجع المعني باتخاذ قرارات حول المصارف التي يتوجب إخضاعها لعمليات إصلاح الوضع أو لعمليات التصفية وفقاً للقوانين المرعية الإجراء، وتناط بها صلاحيات ومهام
إعادة الهيكلة المحددة في متن هذا القانون وتتألف من:
- حاكم مصرف لبنان – رئيساً.
- اثنان من نواب الحاكم على أن يكون أحدهما النائب الأول لحاكم مصرف لبنان، والثاني يختاره المجلس المركزي لمصرف لبنان.
- خبير مالي يتمتع بخبرة لا تقل عن عشر سنوات في مجالات الإندماجات وإعادة هيكلة المصارف يعين بمرسوم يتخذ في مجلس الوزراء من ضمن لائحة من ثلاثة مرشحين يقترحهم وزير المالية، على أن يكون مستقلاً عن أي جهة حكومية أو مصرفية
- خبير إقتصادي يتمتع بخبرة لا تقل عن عشر سنوات في مجالات الإندماجات وإعادة هيكلة المصارف يعين بمرسوم يتخذ في مجلس الوزراء من ضمن لائحة من ثلاثة مرشحين يقترحهم وزير الاقتصاد والتجارة، على أن يكون مستقلاً عن أي جهة حكومية او مصرفية.
- قاض ذو خبرة بالشؤون المالية والتجارية لا تقل عن عشر سنوات يعين بمرسوم يتخذ في مجلس الوزراء بناء لاقتراح وزير العدل، يتم اختياره من لائحة من مرشحين يعدها مجلس القضاء الأعلى.
- مدير المالية العام كعضو في المجلس المركزي لمصرف لبنان، على أن يمارس مهامه وفقاً للمادة 28 من قانون النقد والتسليف.
يحضر رئيس لجنة الرقابة على المصارف اجتماعات الغرفة الثانية للهيئة دون حق التصويت أو احتساب النصاب، ويقدم عرضاً لحالة المصرف موضوع البحث ويعرض توصيات لجنة الرقابة، مدعومة بتقرير تقييم مالي وتحليل مستقل يعده طرف مستقل يتم تعيينه من قبل لجنة الرقابة على المصارف.
على كل عضو من أعضاء الغرفة الثانية للهيئة أن يقدم إلى الأمانة العامة للهيئة، قبل يومي عمل من تاريخ الاجتماع المحدد لمناقشة أوضاع مصرف خاضع لنطاق قانون إصلاح وضع المصارف في لبنان وإعادة تنظيمها، تصريحاً بأي علاقة قائمة أو سابقة مع المصرف وفقاً للمعايير المحددة في المادة 6 من هذا القانون.
في حال كان لأي من أعضاء الغرفة الثانية للهيئة أي نوع علاقة قد تعرضه لتضارب في المصالح أو تؤثر بأي
شكل كان على استقلاليته وقراره خلال تأدية عمله بالنسبة للمصرف الخاضع لهذا القانون، يمتنع هذا العضو عن المشاركة في أي مناقشة أو قرار حول المصرف المعني ومن ممارسة حقوقه بالتصويت بهذا الخصوص. في هذه الحال، تتخذ قرارات الغرفة الثانية للهيئة بأكثرية الأعضاء المتبقين.
تجتمع الغرفة الثانية للهيئة بناءً على دعوة من رئيسها أو بطلب ثلاثة من أعضائها، ولا تكون اجتماعاتها قانونية إلا إذا حضر أربعة أعضاء على الأقل. وتتخذ قراراتها بأكثرية أصوات الحاضرين وعند التعادل يكون صوت الرئيس مرجحاً. ويعود لرئيسها أن يضع جدول أعمال اجتماعاتها. تكون مداولات الغرفة الثانية للهيئة سرية ولا يتم الافصاح عن قراراتها إلا بموجب تقارير أو قرارات موقعة من رئيسها.
على لجنة الرقابة على المصارف أن تطلع تباعاً حاكم مصرف لبنان على أوضاع المصارف وترفع تقريرها إلى الأمانة العامة للهيئة المصرفية العليا التي تحيل كل تقرير إلى إحدى الغرفتين وفقاً لتوصية لجنة الرقابة على المصارف المبنية على طبيعة الإجراءات المنوي اتخاذها إما لجهة فرض العقوبات أو لجهة معالجة وضع المصرف المعني.
المادة 6: التصريح عن المصالح وضمانات الاستقلالية
- يقدم كل من أعضاء الهيئة المصرفية العليا التصريح المنصوص عليه في القانون رقم 189 تاريخ 2020/10/16 (قانون التصريح عن الذمة المالية والمصالح ومعاقبة الإثراء غير المشروع). تكون المهلة لتقديم هذا التصريح شهر من تاريخ نشر هذا القانون في الجريدة الرسمية بالنسبة للأعضاء الحاليين، وشهران من تاريخ التعيين بالنسبة للأعضاء الجدد. كما يتوجب على كل عضو، على الفور، تقديم تصريح محدث في حال طرأ أي تغيير على علاقته مع أي مصرف. تكلف الأمانة العامة للهيئة بتأمين حسن تطبيق هذه العملية.
- في حال كان لأي من أعضاء الهيئة المصرفية العليا أي نوع علاقة مباشرة أو غير مباشرة تعرضه لتضارب في المصالح أو تؤثر بأي شكل كان على
استقلاليته عند تأدية عمله بالنسبة لمصرف خاضع لهذا القانون، يمتنع هذا العضو عن المشاركة في أي مناقشة أو قرار حول المصرف المعني وعن ممارسة حقوقه بالتصويت بهذا الخصوص. في هذه الحالة، تتخذ قرارات الهيئة بأكثرية الأعضاء المتبقين.
- تعتمد المعايير التالية في تحديد استقلالية العضو وغياب تضارب المصالح:
- أن لا يكون من المساهمين في المصرف أو المؤسسات المرتبطة به في السنوات الخمس السابقة.
- أن لا يكون قد شغل في الخمس سنوات السابقة لتعيينه منصب عضو في مجلس الإدارة أو الإدارة العليا أو مستشار في المصرف أو المؤسسات المرتبطة به.
- أن لا يكون مقترضاً أو لا يكون أحد من أفراد عائلته مقترضاً من المصرف أو من المؤسسات المرتبطة به
- أن لا يكون مودعاً أو لا يكون أحد من أفراد عائلته مودعاً أكثر من 100 ألف دولار أميركي لدى المصرف أو المؤسسات المرتبطة به
- أن لا يكون له علاقة قربى وصولاً إلى الدرجة الرابعة مع مساهم أو عضو في مجلس الإدارة أو الإدارة العليا لدى المصرف أو المؤسسات المرتبطة به.
- أي معايير أخرى قد تؤثر سلباً على استقلاليته بشكل مباشر أو غير مباشر.
المادة 7: اتخاذ قرارات الإصلاح أو التصفية
- يعود للغرفة الثانية في الهيئة المصرفية العليا، اتخاذ القرار بشأن إخضاع المصارف لإحدى العمليتين التاليتين وفقاً لأحكام هذا القانون:
أ – عملية إصلاح الوضع:
تصدر الهيئة قراراً بإصلاح وضع المصرف (قرار إصلاح الوضع) يتضمن، لكل مصرف، أدوات إصلاح وضع المصرف الواجب تطبيقها، والتدابير الواجب على المصرف التقيد بها طوال عملية إصلاح وضعه والوقت اللازم لاستكمال هذه التدابير.
ب – عملية التصفية:
تصدر الهيئة قراراً بشطب المصرف من لائحة المصارف لمصرف لبنان وقراراً بتصفية المصرف المعني.
يستتبع شطب المصرف بقرار تعيين لجنة تصفية.
- يتخذ قرار إصلاح الوضع أو قرار الشطب بالاستناد إلى تقرير تقييمي نهائي ترسله لجنة الرقابة على المصارف بناءً على تقرير مقيم مستقل إلى الهيئة المصرفية العليا حول وجوب تصفية المصرف أو إعادة تأهيله عبر إجراءات إصلاح الوضع بعد تعليل الأسباب التي أدت إلى اتخاذ قرارها.
- ترتكز عملية إصلاح وضع المصرف أو التصفية على تقييم غايته تحديد القيمة الصافية لموجودات المصرف وحجم الخسائر. تستند عملية الإصلاح إلى تقييم تعده لجنة الرقابة على المصارف وترفع توصية إلى الهيئة المصرفية العليا عن إمكانية تعثر المصرف ووجوب اتخاذ إجراءات إصلاحية على أن يستكمل التقييم حسب الأصول من قبل مقيمين مستقلين تعينهم لجنة الرقابة على المصارف كما هو محدد في المادة 10 والمادة 11 من هذا القانون لاتخاذ القرار النهائي من قبل الهيئة المصرفية العليا لجهة الإصلاح أو التصفية، كما يجوز وبصورة استثنائية للهيئة المصرفية العليا، وفي حال عدم امكانية إعداد تقييم مستقل عاجل، اتخاذ القرار استناداً فقط إلى تقرير لجنة الرقابة في حال كان وضع المصرف يستدعي العجلة حفاظاً على موجودات المصرف والمودعين. على أن يصار لاحقاً وعاجلاً إلى تعيين مقيم مستقل من لجنة الرقابة على المصارف لإعداد تقييم يقدم إلى الهيئة المصرفية العليا ويمكن أن تتخذ الهيئة إجراءات إضافية أو تعيد النظر في قرارها إستناداً الى نتائج التقييم.
- تعلل الهيئة المصرفية العليا، في محاضر اجتماعاتها، الأسباب الموجبة لقراراتها، بما في ذلك الأسباب الموجبة لعدم اعتمادها توصيات لجنة الرقابة على المصارف، إذا حصل ذلك.
المادة 8: إبلاغ ونشر قرارات الهيئة المصرفية العليا
– بالنسبة لعملية إصلاح وضع المصرف:
تُبلّغ الهيئة المصرفية العليا المصرف المعني فوراً قرار إصلاح الوضع (بما فيه أدوات إصلاح وضع المصرف الواجب تطبيقها) ويُسجّل القرار في السجل التجاري. تنشر الهيئة المصرفية العليا ملخصاً، ويعود للهيئة أن تقرر أن يتضمن أو لا يتضمن أي تفصيل عن أدوات إصلاح وضع المصرف المعني، مع ملخص عن نتائج التقييم، في الجريدة الرسمية وفي صحيفة واسعة الانتشار في لبنان وعلى الموقع الإلكتروني لمصرف لبنان.
– بالنسبة لعملية التصفية:
تُبلّغ الهيئة المصرفية العليا المصرف المعني فوراً قرار الشطب وقرار تعيين مُصفٍّ أو لجنة تصفية ويُسجّل القراران في السجل التجاري. يُنشر القراران، مع ملخص عن نتائج التقييم، في الجريدة الرسمية وفي صحيفة واسعة الانتشار في لبنان، وعلى الموقع الإلكتروني لمصرف لبنان.
– تنشر الهيئة المصرفية العليا تقريراً سنوياً يوجز التقدم المحرز لجهة تحقيق أهدافها ضمن نطاق هذا القانون، وترسل نسخة عن هذا التقرير إلى مجلس النواب اللبناني.
المادة 9: تمويل الهيئة المصرفية العليا
تمويل الهيئة المصرفية العليا
يتحمل مصرف لبنان نفقات الهيئة المصرفية العليا.
الباب الثالث: عملية التقييم المستقل
المادة 10: مبادئ التقييم وتعيين المقيمين المستقلين
مبادىء التقييم وتعيين المقيمين المستقلين
- تقوم لجنة الرقابة على المصارف بتعيين مقيّمين مستقلين لإجراء التقييم.
- يرتكز التقييم على معايير التقييم الدولية والمعايير الدولية للتقارير المالية، مع مراعاة المتطلبات
والتعليمات الاحترازية الصادرة عن مصرف لبنان.
- يُستكمل التقييم ضمن المهلة التي تحددها لجنة الرقابة على المصارف.
- تُراعى في تعيين المقيّمين المستقلين معايير الأهلية التالية:
- أن يتمتعوا بالمؤهلات المطلوبة، تحديداً لجهة معايير النزاهة والكفاءة والخبرة المهنية.
- أن يتمتعوا بالاستقلالية ولا يكون لهم مع المصرف والمؤسسات المرتبطة به أي علاقة مهنية أو شخصية قد تعرّضهم لتضارب في المصالح.
- يلتزم المقيّمون المستقلون وشركاؤهم في عقد الشراكة والجهات الخارجية التي يتعاقدون معها طيلة مدة مهمتهم وحتى بعد انتهائها، بأنظمة السرية المصرفية والمهنية، لصالح المصرف المعني وعملائه، وذلك في ما يتعلق بالمعلومات التي يطّلعون عليها خلال القيام بمهامهم تحت طائلة القوانين المرعية الإجراء.
- يتحمّل المصرف المركزي كلفة تعيين المقيّم المستقل / المقيّمين المستقلين.
- يرفع المقيّمون المستقلون تقاريرهم إلى لجنة الرقابة على المصارف مع نسخة عنها إلى المصرف المعني، وذلك ضمن المهلة التي تحددها لجنة الرقابة على المصارف.
- يُصدر مصرف لبنان بناءً على اقتراح لجنة الرقابة على المصارف، تعليمات وتفاصيل ميزات واختيار وتأهيل المقيم/ المقيمين مع وسائل وأدوات وتفاصيل التقييم المطلوبة.
المادة 11: الاعتراض على نتائج التقييم
يعتبر عدم قيام المصرف بإبلاغ الهيئة المصرفية العليا بأي اعتراض على نتائج التقييم الذي أجراه المقيمون المستقلون بمثابة إقرار بنتائج التقييم. في حال اعتراض المصرف على نتائج التقييم لأسباب مادية وأخطاء وقائعية تؤثر بشكل جوهري ومادي على نتائج التقييم، يجوز له إبلاغ الهيئة المصرفية العليا، خطياً مع نسخة إلى لجنة الرقابة على المصارف، عن الأسباب المفصلة لاعتراضه وذلك خلال مهلة أقصاها 10 أيام عمل من تاريخ إبلاغ المصرف تقرير التقييم.
يجوز للهيئة المصرفية العليا، بناءً على اعتراض المصرف، لأسباب مشروعة مرتبطة بكشف أخطاء وثائقية ووقائعية تؤثر بشكل جوهري ومادي على نتيجة التقييم وذلك بتاريخ التقييم، وبعد الحصول على تقرير من لجنة الرقابة على المصارف ورأي المقيم المستقل، أن تقرر إجراء التقييم من جديد، بشكل جزئي أو كلي، ضمن مهلة أقصاها شهر. وفي هذه الحالة تقرر الهيئة المصرفية العليا ما إذا كان سيتم تصحيح التقييم من
قبل المقيمين المستقلين أو تكليف مقيمين مستقلين جدد من قبل لجنة الرقابة، وتكون نتائج التقييم نهائية.
تتخذ الهيئة المصرفية العليا قرارها بإصلاح المصرف استناداً إلى تقرير التقييم، بعد الاطلاع على كتاب المصرف ورد لجنة الرقابة على المصارف والمقيم المستقل أيضاً، وفي حال التصفية تتخذ قرارها وفقاً لما هو وارد في المادة 23.
الباب الرابع: عملية إصلاح وضع المصرف
المادة 12: معايير التعثر والتوصية بالإصلاح أو التصفية
تقيّم لجنة الرقابة على المصارف ما إذا كان المصرف في وضع متعثر أو يحتمل أن يتعثر وما إذا كان بإمكان أي إجراءات بديلة كخطة التعافي أو أي تدخل رقابي آخر أن تحول دون تعثر المصرف، وذلك على أساس أحد المعايير التالية:
- تعثّر المصرف أو احتمال تعثّره في التقيد بمتطلبات الحدود الدنيا للأموال الخاصة في الوقت المناسب.
- تعثّر المصرف أو احتمال تعثّره في التقيد بمتطلبات الحدود الدنيا للسيولة في الوقت المناسب.
- تعثّر المصرف أو إحتمال تعثّره في تسديد المطلوبات عند استحقاقها.
- تعثّر المصرف أو احتمال تعثّره في تحقيق ربحية والمحافظة عليها.
- تعثّر المصرف أو احتمال تعثّره في التقيد بالشروط التي منح الترخيص على أساسها، بما في ذلك انتهاك جوهري للقوانين أو الأنظمة المعمول بها.
في حال ارتأت لجنة الرقابة على المصارف بأن المصرف متعثر او يحتمل ان يتعثّر، ترفع التوصية بالإصلاح أو التصفية والأسباب الموجبة لها، الى الهيئة المصرفية العليا في مهلة أقصاها أسبوع من تاريخ تقييمها. في حال الإصلاح، تتضمن التوصية أداة أو أدوات الإصلاح التي يمكن إعتمادها لتحقيق اهداف الإصلاح وفقاً لما هو منصوص عليه في المادة 3.
المادة 13: أدوات إصلاح وضع المصرف
- يعود للهيئة المصرفية العليا أن تقرر تطبيق أي من أدوات إصلاح وضع المصرف التالية على حدة أو مع غيرها من الأدوات على سبيل المثال وليس الحصر:
- الإنقاذ الداخلي Bail-in. من خلال تخفيض قيمة الأموال الخاصة والمطلوبات و/أو تحويل المطلوبات إلى أدوات رأسمالية، تكمن آلية تخفيض القيمة بإجراء تخفيض جزئي أو كلي لقيمة عناصر الأموال الخاصة والمطلوبات (بما في ذلك الفائدة حيث ينطبق) وفقاً لتراتبية المطلوبات والأموال المحددة في الملحق رقم «1»
- إعادة تكوين رأسمال المصرف من خلال إصدار أسهم جديدة لمستثمرين جدد مع إمكانية وليس إلزامية قبول مشاركة مساهمي الأقلية الذين ليسوا من كبار المساهمين ولا يملكون حقوق السيطرة على إدارة المصرف في مرحلة ما قبل وضع المصرف قيد الإصلاح. يمكن بصورة إستثنائية اشراك جميع المساهمين في إعادة الرسملة فقط في حالة إقرار وتطبيق قانون الانتظام المالي واستعادة الودائع.
- تحويل بعض أو كامل موجودات المصرف وحقوقه ومطلوباته إلى مؤسسة أخرى.
- إجراء دمج مع مصرف آخر.
- تطبق أدوات إصلاح وضع المصرف كما هو محدد في قرار إصلاح الوضع الصادر عن الهيئة المصرفية العليا بخصوص كل مصرف وفقاً لما نصت عليه المادة 7 من هذا القانون.
- يجوز للهيئة المصرفية العليا، بموافقة اكثرية ثلثي أعضائها، رفع توصية الى المصرف المركزي بكل ما يلزم لتنظيم إجراءات تنفيذ هذا القانون وفقاً للأصول.
المادة 14: مبادئ الإصلاح وتراتبية امتصاص الخسائر
تسري المبادئ التالية في معرض تطبيق عملية إصلاح وضع المصرف:
- تراعى تراتبية الأموال الخاصة والدائنين المحددة في الملحق رقم 1.
- تمتص الأموال الخاصة كامل الخسائر أولاً، على
أساس تناسبي ضمن المرتبة الواحدة للمطلوبات وفق الترتيب المبين في الملحق رقم 1.
- يمتص دائنو المصرف الخسائر على أساس تناسبي ضمن المرتبة الواحدة للمطلوبات وفق الترتيب المبين في الملحق رقم 1.
- يعامل بالتساوي الدائنون من ضمن المرتبة الواحدة وفقاً للملحق رقم 1 (مبدأ التساوي).
- يعامل بالتساوي المساهمون من ضمن المرتبة الواحدة وفقاً للملحق رقم 1 (مبدأ التساوي).
لا يكون الدائنون من ضمن المرتبة الواحدة وفق الملحق رقم 1، نتيجة تطبيق أدوات إصلاح وضع المصرف، في وضعية مالية ما دون وضعيتهم المفترضة في حال تصفية المصرف. في الظروف التي يتبين فيها للدائن و/أو المساهم أن وضعيته المالية عند إصلاح وضع المصرف هي دون وضعيته المالية المفترضة في حال اتخاذ قرار التصفية بتاريخ وضع المصرف قيد الإصلاح، يمكن للدائنين و/أو المساهمين تقديم مراجعات إلى المحكمة المصرفية الخاصة المذكورة في المادة 29 من هذا القانون ضمن مهلة أقصاها ثلاثة أشهر من تاريخ نشر قرار إصلاح الوضع. في الحالات التي تثبت فيها أحقية الدائن و/أو المساهم، تقرر المحكمة المصرفية الخاصة قيمة التعويض الذي يمثل الفرق بين ما يمكن ان يعود الى الدائن أو المساهم نتيجة تصفية المصرف وما يمكن أن يعود اليهم نتيجة إجراءات الإصلاح وتطلب من المصرف دفعه.
يمكن للهيئة المصرفية العليا إعادة النظر في إجراءات الإصلاح بحيث تتضمن مطلوبات المصرف المعني الفروقات التي حددتها المحكمة المصرفية الخاصة. في حال استخدام الإنقاذ الداخلي Bail-in كأداة من أدوات الإنقاذ تطبق هذه الأداة على ودائع العملاء.
- تستخدم أدوات إصلاح وضع المصرف لحين يصبح المصرف متقيداً بمتطلبات الحدود الدنيا لكفاية الأموال الخاصة.
- تستثنى بعض المطلوبات من آلية التخفيض أو التحويل إلى أدوات رأسمالية كما هو مشار في الملحق رقم 1 (المطلوبات المستثناة).
- تلغى التزامات المصرف المرتبطة بالمطلوبات
المحتملة ومنها المتعلقة بالكفالات والاعتمادات خارج الميزانية حيث أمكن دون مخاطر وتكاليف إضافية وتحرر الضمانات النقدية المقدمة لقاءها.
- تفسخ عقود المشتقات المالية وتعتبر المطلوبات ذات الصلة المتبقية، في حال وجودها، كمطلوبات غير مضمونة، إذا أمكن دون مخاطر وتكاليف إضافية.
- تجري تسوية أو مقاصة جميع الحسابات المؤقتة.
- يجري التقاص بين التسهيلات الممولة (أي التسهيلات من داخل الميزانية) والضمانات النقدية و/أو الهوامش النقدية و/أو القيمة العادلة للأدوات المالية (سندات، أسهم، الخ، في حال وجودها) المعطاة كضمانة لقاء هذه التسهيلات، وذلك بحدود المبلغ المستعمل من هذه التسهيلات وشرط وجود إتفاقية تقاص قابلة للتنفيذ قانوناً وشرط استيفاء معايير المقاصة وفقاً للمعيار المحاسبي الدولي رقم 32. أما المبالغ التي تتجاوز المبلغ المستعمل من التسهيلات، فتخضع لعملية إصلاح وضع المصرف.
تطبق أحكام هذه المادة بعد صدور قانون الإنتظام المالي واسترداد الودائع.
المادة 15: الخروج من وضعية «قيد الإصلاح»
- يرسل المصرف طلباً الى الهيئة المصرفية العليا مع نسخة عنه الى لجنة الرقابة على المصارف، يطلب فيه الخروج من وضعية «قيد الاصلاح» ويبرر فيه أهليته للخروج منها.
- تقيّم لجنة الرقابة على المصارف أهلية المصرف لخروجه من وضعية «قيد الاصلاح» بما في ذلك وضع
المصرف وقدرته على الاستمرار وتقيده بالقوانين والأنظمة وبالأحكام المذكورة في قرار إصلاح وضعه ضمن المهل المحددة. ترسل لجنة الرقابة على المصارف توصيتها بهذا الشأن الى الهيئة المصرفية العليا ضمن فترة زمنية معقولة، على أن لا تزيد عن شهر من تاريخ اكتمال الطلب.
- تقرر الهيئة المصرفية العليا، بالاستناد إلى توصية لجنة الرقابة، ما إذا كان يجوز للمصرف المعني الخروج من وضعية «قيد الاصلاح» وتبلّغ هذا المصرف بخروجه منها. يُسجّل هذا القرار في السجل التجاري، وينشر في الجريدة الرسمية وفي جريدة واسعة الانتشار في لبنان وعلى الموقع الالكتروني لمصرف لبنان.
الباب الخامس: صلاحيات الهيئة المصرفية العليا / الغرفة الثانية
المادة 16: صلاحيات الغرفة الثانية للهيئة المصرفية العليا
- يكون لدى الهيئة المصرفية العليا سلطة على المصرف وتمارس هذه الهيئة صلاحياتها جزئياً أو كلياً، من دون حاجة إلى موافقة مساهمي المصرف الذي يتم إصلاح وضعه أو دائنيه أو مجلس إدارته أو إدارته العليا أو أي طرف مقابل آخر، وبصورة خاصة أن لا يرتبط قرار الهيئة بموافقة أي سلطة أخرى.
- تشمل صلاحيات الهيئة المصرفية العليا ما يلي:
- إتخاذ كافة القرارات المتعلقة بإدارة المصرف وتلك المنوطة بالجمعية العمومية للمساهمين.
- تعيين مدير مؤقت وفقاً لأحكام الباب 8 من هذا القانون.
- إقالة و/أو استبدال و/أو تعيين عضو أو اكثر أو جميع اعضاء مجلس الإدارة أو الطلب من المصرف القيام بذلك سواء كان العضو أو الأعضاء تنفيذيين/غير تنفيذيين أو مستقلين.
- إقالة و/أو استبدال و/أو تعيين عضو أو اكثر أو جميع أعضاء الإدارة العليا أو الطلب من المصرف القيام بذلك.
- الموافقة على خطة إصلاح وضع المصرف المعدّة/ المحدثة دورياً لكل مصرف. لا تكون هذه الخطة ملزمة للهيئه / للهيئة المصرفية العليا أو شرطاً مسبقاً للإصلاح وفقاً لهذا القانون.
- القيام بإجراء تعديل النظام الأساسي بما فيها زيادة أو تخفيض لرأس المال أو إصدار أدوات الدين او إتخاذ أي إجراءات أخرى تتطلبها عملية الاصلاح دون الالتزام بإتباع الاجراءات المنصوص عنها في القوانين الاخرى لا سيما قانون التجارة.
- فرض التدابير الضرورية لإزالة العوائق أمام إمكانية إصلاح وضع المصرف، بما فيها على سبيل المثال لا الحصر:
- الطلب من المصرف أن يبيع أصولاً، منها أصوله في الخارج.
- الطلب من المصرف أن يحد من أو أن يوقف بعض العمليات وأنشطة العمل القائمة.
- الطلب من المصرف تغيير هيكليته القانونية أو التشغيلية، بما فيها إعادة تنظيم هيكلية الملكية.
- البدء بعملية إصلاح وضع المصرف، واتخاذ قرار بشأن مدتها عند الحاجة.
- فرض تطبيق تدابير وأدوات إصلاح الوضع على المصرف.
- تعديل أجل استحقاق أدوات الدين وغيرها من مطلوبات المصرف (بما فيها الودائع)، أو تعديل قيمة الفائدة، و/أو الأصول المتوجبة على هذه الأدوات والمطلوبات الأخرى أو تاريخ استحقاق الفائدة و/أو الأصل عند الحاجة.
- تعليق التداول بالأدوات الرأسمالية المدرجة والمصدرة من المصرف، حيث ينطبق و/أو تأجيل متطلبات الافصاح للسوق بعد التنسيق مع المرجع المختص.
- فرض مبدأ التعليق المؤقت (Moratorium) لمدة 3 أشهر ووقف مفاعيل الإجراءات القانونية القائمة والمستقبلية وذلك لمدة 8 أشهر كحد أقصى عند الضرورة.
- مطالبة أطراف ثالثة بالاستمرار في تقديم خدمات أساسية للمصرف الذي يتم إصلاح وضعه وفق الأحكام والشروط القائمة قبل إصلاح وضع المصرف.
- فرض تعليق لحقوق الإنهاء المبكّر من خلال حظر تنفيذ البنود التعاقدية المتعلقة باتفاقيات إيجار تمويلي أو خدمات أو ترخيص، والتي تسمح للطرف المقابل للمصرف الذي يتم إصلاح وضعه بإجراء تقاص أو تسريع دفع الالتزامات أو إنهاء هذه العقود إثر البدء بعملية إصلاح وضع المصرف.
يجب ألا يتجاوز تعليق حقوق الإنهاء المبكر المتعلقة بالعقود المالية مدة 3 أيام.
تحفظ حقوق الإنهاء المبكّر التي يتمتع بها الطرف المقابل ضد المصرف الذي يتم إصلاح وضعه، وذلك في حال حصول أي تعثر غير مرتبط بالبدء بعملية إصلاح وضع المصرف قبل أو بعد فترة التعليق.
- حظر دفع أي أنصبة أرباح لحملة الأدوات الرأسمالية أو توزيع غيرها من الأرباح الرأسمالية عليهم، وأي نوع من المدفوعات لأعضاء مجلس الإدارة وكبار المدراء، غير المخصصات الأساسية التي تدفع للإدارة العليا.
- فرض استرجاع أموال مسددة لأعضاء مجلس الإدارة أو الإدارة العليا بصورة مخالفة للقانون أو لتعاميم مصرف لبنان أو لقواعد حسن الحوكمة وذلك عن فترة 10 سنوات سابقة.
- فرض استرجاع أية أموال تمّ تحويلها إلى أطراف أخرى بشكل تمييزي أو غير عادل، مما أضرّ بحقوق مودعين أو دائنين آخرين لم يتمكنوا من إجراء تحويلات مماثلة بعد 17 تشرين الأول 2019
- شطب المصرف المعني من لائحة المصارف لمصرف لبنان وفقاً للحالات المحددة في هذا القانون، ومن ثم تعيين مُصفّ أو لجنة تصفية وفقاً للمادة 24 من هذا القانون.
- رفع دعوى باسم ولحساب المصرف أو الطلب من المصرف أو المدير المؤقت برفع دعوى أمام المحاكم اللبنانية المختصة و/أو أي محكمة أجنبية مختصة في بلدان أخرى، ضد كبار المساهمين وأعضاء في مجلس الإدارة والإدارة العليا، ومفوضين بالتوقيع ومفوضي المراقبة، الذين شغلوا مناصبهم لدى المصرف المعني
في السنوات العشر السابقة لتاريخ صدور قرار إصلاح الوضع، وذلك في حال وجود أسباب منطقية للاشتباه بتورط أي من هؤلاء الأشخاص في جرم مدني أو جزائي.
- دون الإخلال بتطبيق الفقرة السابقة من هذه المادة لجهة التدقيق في العمليات غير القانونية، يعود للهيئة المصرفية العليا أن تطلب من المدير المؤقت أن يمارس الصلاحيات الممنوحة للمصفي والمنصوص عليها في المادة 25 من هذا القانون والمتعلقة بالتدقيق في العمليات التي أنتجت أرباحاً ومنافع غير مبررة لمصلحة أطراف ثالثين و/أو أطراف ذات صلة أو مقربة وفقاً لما هو محدد في تعاميم مصرف لبنان وأن تعمل على إعادة هذه الأموال وتحصيلها لمصلحة المصرف.
تتضمن هذه العمليات على سبيل المثال تلك المنصوص عليها في المادة 25 كما يمكن العودة في تاريخ ملاحقة هذه العمليات في حال الإصلاح بصورة مشابهة لما هو منصوص عنه في المادة 25 والمتعلقة بإجراءات التصفية إعتباراً من تاريخ وضع المصرف قيد الإصلاح.
- إعطاء تعليمات للمصفي / لجنة التصفية في حال التصفية (كما تحدده المادة 25 من هذا القانون).
- مع عدم الإخلال بتطبيق المادة 14 من هذا القانون المتعلقة بالتعويض لمصلحة الدائن/ المساهم عن الفرق الحاصل والمحدد من قبل المحكمة الخاصة، يمكن للهيئة المصرفية العليا عدم اعتماد المبدأ العام القاضي بمعاملة الدائنين من ضمن المرتبة الواحدة بالتساوي، وذلك فقط إذا كان عدم تطبيق هذا المبدأ ضرورياً للاستقرار المالي أو أن عدم تطبيق هذا المبدأ يصب في مصلحة إجمالي الدائنين.
كما يعود للهيئة المصرفية العليا عدم إعتماد هذا المبدأ إذا كان من شأنه إحداث الحالات التالية بصورة خاصة:
أ – تحويل الودائع إلى أسهم أو تخفيض القيمة لاجل الإنقاذ خلال مهلة قصيرة منعاً لضياع فرص الإصلاح للمصرف،
ب – تأمين متطلبات استمرار الوظائف والأنشطة الأساسية للمصرف قيد الإصلاح،
ج – تجنب حدوث أزمة نظامية أو قطاعية بسبب عدم إصلاح المصرف،
د – منع التدهور في القيمة نتيجة الإجراءات المتخذة والتي تجعل من خسائر الدائنين الآخرين الناتجة عن تطبيق مبدأ المساواة تفوق الخسائر الناتجة عن عدم تطبيق هذا المبدأ.
يعود للهيئة المصرفية العليا أن تجري عملية عكسية، جزئية أو كلية، لأي تخفيض أو زيادة في القيمة و/أو لغيره من أدوات إصلاح الوضع، عند الحاجة. في هذه الحالة، يجوز للهيئة المصرفية العليا أن تقرر زيادة قيمة مطلوبات الدائنين و/أو المساهمين التي لا يجب أن تخضع للتخفيض و/أو لغيره من أدوات إصلاح وضع المصرف. تتم العملية العكسية بحسب الملحق رقم 1 (تراتبية الأموال الخاصة والدائنين).
الباب السادس: صلاحيات لجنة الرقابة على المصارف
المادة 17: صلاحيات لجنة الرقابة على المصارف
- يبقى المصرف الذي يتم إصلاح وضعه تحت رقابة لجنة الرقابة على المصارف.
- إضافة إلى الصلاحيات والمسؤوليات الممنوحة إلى لجنة الرقابة على المصارف بموجب أحكام أخرى في هذا القانون وبموجب قوانين أخرى، تقوم لجنة الرقابة على المصارف بما يلي:
- إعداد تقييم مؤقت حول المصرف و/أو تكليف مقيم مستقل وفقاً لاحكام المادة 10 لتقييم المصرف.
- إرسال تقرير الى الهيئة المصرفية العليا حول نتائج التقييم.
- إرسال توصية الى الهيئة المصرفية العليا حول ما إذا ينبغي تصفية المصرف او إصلاح وضعه واقتراح التدابير اللازمة، بما فيها أدوات إصلاح وضع المصرف الواجب اعتمادها.
- متابعة تطبيق عملية إصلاح وضع المصرف وإرسال تقارير دورية الى الهيئة المصرفية العليا حول التقيد وعدم التقيد بقرار إصلاح الوضع.
- إجراء تقييم لأهلية وملاءمة المساهمين الجدد والأعضاء المعينين في مجلس الإدارة و/أو الإدارة العليا للمصرف الذي يتم إصلاح وضعه.
- مراجعة تقارير المدير المؤقت وإرسال أي ملاحظات الى الهيئة المصرفية العليا عند الحاجة.
- إعداد خطة إصلاح الوضع لكل مصرف وإرسالها الى الهيئة المصرفية العليا.
- تصدر لجنة الرقابة على المصارف، وفق الحاجة، تعليمات ومتطلبات تقنية بهدف ضمان حسن تطبيق صلاحياتها ومسؤولياتها وفق هذا القانون.
- يحق للجنة الرقابة على المصارف الوصول الى كل المعلومات الضرورية لتطبيق عملية إصلاح وضع المصرف وممارسة صلاحياتها ومسؤولياتها وفق هذا القانون.
- ترفع لجنة الرقابة على المصارف تقريراً بما تقدم الى الهيئة المصرفية العليا.
الباب السابع: التعاون مع الهيئة المصرفية العليا
المادة 18: التعاون والتنسيق المؤسسي
- يجب أن يتعاون مع الهيئة المصرفية العليا كل من هيئة الأسواق المالية ولجنة مراقبة هيئات الضمان ومصرف لبنان ولجنة الرقابة على المصارف والسجل التجاري والسجل العقاري ومؤسسات الودائع المركزية والمؤسسة الوطنية لضمان الودائع وأي أطراف أخرى معنية بتطبيق أحكام هذا القانون ويتم التنسيق مع وزارة المالية في كل ما تراه الهيئة ضرورياً.
- يقوم كل من الأطراف أعلاه بتزويد الهيئة المصرفية العليا، ضمن المهلة التي تحددها هذه الأخيرة، بما يلزم من معطيات وتوصيات وموافقات.
- تستشير الهيئة المصرفية العليا المجلس المركزي لمصرف لبنان، تماشياً مع مهامه، بشأن قضايا الاستقرار المالي التي قد تنشأ.
- يرسل المجلس المركزي لمصرف لبنان توصية الى الهيئة المصرفية العليا ضمن مهلة تحددها هذه الهيئة.
- تمارس الهيئة جميع الصلاحيات غير المسندة إلى أي هيئة أخرى والمتعلقة بإطار تنفيذ هذا القانون.
الباب الثامن: المدير المؤقت
المادة 19: تعيين المدير المؤقت ومدة مهمته
- تعين الهيئة المصرفية العليا، مديراً مؤقتاً لفترة زمنية محددة مسبقاً وقابلة للتجديد من قبل هذه الهيئة وتفوضه صلاحيات إدارة شؤون المصرف الذي يتم إصلاح وضعه وصلاحيات مجلس الإدارة. يمارس المدير المؤقت أي صلاحية متعلقة بإصلاح وضع المصرف على أساس قرار خطي من الهيئة المصرفية العليا الذي يحدد، بالنسبة الى كل مصرف صلاحيات المدير المؤقت ونطاق عمله ومهامه ومدة تعيينه وواجباته تجاه الهيئة المصرفية العليا.
يعود للمدير المؤقت أو المصفي إلى الهيئة المصرفية العليا في أي قرار يحتاج إلى موافقة الجمعية العمومية ويجوز للهيئة أن تعطي الموافقة أو تفويض صلاحيات الجمعية العمومية لاتخاذ القرار المناسب
- يسجل قرار تعيين المدير المؤقت الصادر عن الهيئة المصرفية العليا في السجل التجاري، وينشر في الجريدة الرسمية وفي جريدة واسعة الانتشار في لبنان وعلى الموقع الالكتروني لمصرف لبنان.
- تحدد الهيئة المصرفية العليا مخصصات المدير المؤقت ويتحمل المصرف المعني كامل النفقات.
- للهيئة المصرفية العليا، إذا ما إرتأت ذلك ضرورياً، إقالة المدير المؤقت في أي وقت كان، ويمكنها تعيين بديل له للفترة المتبقية من ولايته.
- لا يجوز تعيين الشخص نفسه كمدير مؤقت لأكثر من مصرف واحد.
المادة 20: شروط المدير المؤقت واستقلاليته
على المدير المؤقت:
- أن يتمتع بخبرة مهنية واسعة لا تقل عن عشرين سنة في المجالين المصرفي والمالي، مع خبرة إدارية ومعرفة معمقة بالقوانين والأنظمة المالية والمصرفية المرعية الإجراء.
- أن يكون مستقلاً عن المصرف الذي يتم إصلاح وضعه.
ان يكون متمتعاً بسجل عدلي نظيف (لا حكم عليه)،
وأن لا يكون قد عزل من أي موقع إداري او تعرض لعقوبات من مصرف لبنان او من لجنة الرقابة على المصارف.
تشمل معايير الاستقلالية ما يلي:
- أن لا يكون بصورة مباشرة أو غير مباشرة من المساهمين في المصرف أو المؤسسات المرتبطة به في الخمس سنوات السابقة لتعيينه.
- أن لا يكون بصورة مباشرة أو غير مباشرة قد شغل في السنوات الخمس السابقة لتعيينه منصب عضو في مجلس الإدارة أو الإدارة العليا أو مستشار في المصرف أو المؤسسات المرتبطة به
- أن لا يكون أو لا يكون أي أحد من أفراد عائلته مقترضاً من المصرف أو من المؤسسات المرتبطة به بأكثر من 100 ألف دولار أميركي
- أن لا يكون أو لا يكون أي أحد من أفراد عائلته مودعاً (أكثر من 100 ألف دولار أميركي) لدى المصرف أو المؤسسات المرتبطة به.
- أن لا يكون له علاقة قربى وصولاً الى الدرجة الرابعة مع مساهم أو عضو في مجلس الإدارة أو الإدارة العليا لدى المصرف أو المؤسسات المرتبطة به.
- أي معايير أخرى قد تؤثر سلباً على استقلاليته بشكل مباشر أو غير مباشر.
- لا يحق للمصرف المشاركة في عملية ما، إذا كان للمدير المؤقت مصلحة أساسية أو علاقة بها (بشكل مباشر أو غير مباشر) ويمكن استثنائياً إجراء هذه العملية فقط بعد موافقة خطية مسبقة من الهيئة المصرفية العليا.
- أن يفصح الى الهيئة المصرفية العليا عن وجود مصلحة أو علاقة تتعارض مع مبدأ الاستقلالية وعدم تضارب المصالح وفي حال امتنع عن الإفصاح كما هو مطلوب، يكون للهيئة المصرفية العليا صلاحية إقالته.
المادة 21: صلاحيات المدير المؤقت وتقاريره
- يمارس المدير المؤقت الصلاحيات التي تمنحه إياها الهيئة المصرفية العليا في القرار الخطي الذي يحدد نطاق عمله، ويكون عمله تحت إشراف الهيئة المصرفية العليا.
- يكون للمدير المؤقت إدارة غير مقيدة على أملاك المصرف المعني ومكاتبه وأصوله ودفاتره المحاسبية وسجلاته الأخرى، وله أيضاً حق الوصول الى كل المعلومات الضرورية لممارسة مهامه.
- من صلاحية المدير المؤقت أن يقيل أياً من المدراء و/أو الموظفين المسؤولين، وأن يعين بديلاً لهم.
- يقوم المدير المؤقت، على الأقل فصلياً وعند الحاجة، برفع تقرير الى الهيئة المصرفية العليا، مع نسخة عنه الى لجنة الرقابة على المصارف، حول العمل المنجز وتطور أوضاع المصرف المعني وخطة العمل الواجب استكمالها. إضافة الى ذلك، وفي حال استمرت صعوبات المصرف، يرفع الى الهيئة المصرفية العليا تقريراً يحدد طبيعة العوائق ومصدرها وأهميتها، فضلاً عن التدابير الإضافية التي من شأنها تحسين وضع المصرف المعني.
- يتوجب على المدير المؤقت رفع تقرير الى الهيئة المصرفية العليا، مع نسخة عنه الى لجنة الرقابة على المصارف، حول أي سوء ممارسة يتبين له حصوله خلال مدة تعيينه.
- تراجع الهيئة المصرفية العليا الأعمال والقرارات المتخذة من المدير المؤقت ولها حق التقدير المطلق لماهية وجدية التجاوز الحاصل في ممارسة صلاحيات المدير أو المصفي وأن تتخذ الاجراءات التي تراها مناسبة خلال 10 أيام من تاريخ إطلاعها أو إبلاغها أو مراجعتها من أي جهة.
الباب التاسع: عملية التصفية
المادة 22: أهداف التصفية
تجري عملية التصفية بهدف حماية الاستقرار المالي وتحسين قيمة المنفعة الى أقصى حد بالنسبة الى الدائنين ككل.
تطبق أحكام المادة 17 من القانون رقم 110 تاريخ 1991/11/7وتعديلاته (إصلاح الوضع المالي) المتعلقة بتقرير التصفية الذاتية لأي مصرف. وفي حال قرر المصرف إجراء تصفية ذاتية، ينبغي أن يتقدم بطلب الى الهيئة المصرفية العليا يظهر من خلاله تغطية الموجودات لجميع الالتزامات.
المادة 23: الشطب والتصفية والتدابير التحفظية
أبطل القرار الدستوري المؤرخ في 20/10/2026 عبارة «إضافة إلى قرار منعهم من السفر» الواردة هنا، وهي من المادة 19 من القانون المعدّل رقم 71/2026.
يعود للهيئة المصرفية العليا أن تشطب أي مصرف في الحالتين التاليتين:
1 ـ قبل البدء بعملية إصلاح وضع المصرف: إثر استلام تقرير تقييمي من لجنة الرقابة على المصارف، يوصي بالتصفية على أساس معايير التعثر أو احتمال التعثر وعدم إمكانية إعادة تأهيل المصرف من خلال تدابير إصلاح وضع المصرف، على أن يعطى
المصرف حق الإدلاء بأي دفوع أو إظهار حقائق معززة بمستندات ثبوتية تناقض التقرير المقدم وذلك وجاهة أمام الهيئة المصرفية العليا في مدة أقصاها 15 يوماً.
2 ـ في أي وقت بعد البدء بعملية إصلاح وضع المصرف:
أ ـ إثر استلام الهيئة تقريراً تقييمياً من لجنة الرقابة على المصارف يخلص الى تعثر المصرف او احتمال تعثره بالرغم من محاولة إعادة تأهيله بواسطة تدابير إصلاح وضع المصرف.
ب ـ إثر استلام الهيئة تقريراً تقييمياً من المدير المؤقت يسلط الضوء على ضرورة تصفية المصرف المعني.
- يستند قرار الشطب الى المواد 140 و 208 و 209 / و208 و209 من قانون النقد والتسليف. وتنطبق في هذه الحالة أحكام المادة 141 من قانون النقد والتسليف ويعتبر المصرف المعني قيد التصفية على أن تتم تصفيته وفقاً لأحكام التصفية الواردة في هذا القانون.
- تقوم الهيئة المصرفية العليا، بعد قرار الشطب، بتعيين مصف او لجنة تصفية، تبعاً لحجم المصرف قيد التصفية.
- تحال كل عمليات التصفية الى الغرفة الثانية لتطبيق أحكام هذا القانون، وتطبق حصراً أحكام الباب 9 من هذا القانون على عملية التصفية وتحل مكان أي قوانين وأنظمة أخرى تتعارض مع مضمونها.
- على المصرف، متى بات قيد التصفية، أن يستخدم دوماً عبارة «قيد التصفية» إلى جانب اسمه، خاصة في مراسلاته مع الغير، وذلك حتى انتهاء عملية التصفية.
- يفرض مبدأ التعليق (Moratorium) لمدة 3 أشهر وتوقف مفاعيل الاجراءات القانونية القائمة والمستقبلية وذلك لمدة 8 أشهر عند الضرورة بإستثناء ما هو متعلق بإثبات الحقوق وتثبيت الضمانات.
- بعد تاريخ صدور قرار الشطب والبدء بعملية التصفية، وفي حال وجود أسباب جدية للإشتباه بأن أياً من كبار المساهمين وأعضاء مجلس الإدارة والإدارة العليا والمفوضين بالتوقيع ومفوضي المراقبة الذين شغلوا مناصبهم لدى المصرف قيد التصفية في السنوات العشر السابقة لتاريخ صدور قرار الشطب، قد تورط في
جرم مدني أو جزائي، يتعين على المصفي/ لجنة التصفية و/أو الهيئة المصرفية العليا:
- إبلاغ الأشخاص المذكورين أعلاه وجوب الامتناع عن التصرف بكل أو بعض أملاكهم المنقولة وغير المنقولة وحساباتهم المصرفية ووضع إشارة منع تصرف عليها إضافة إلى قرار منعهم من السفر، وعلى أن لا تتجاوز مفاعيل هذه التدابير ستة أشهر غير قابلة للتجديد.
- الطلب من المحاكم المختصة في لبنان أو الخارج إلقاء الحجز الاحتياطي على كل أو بعض الأموال المنقولة وغير المنقولة العائدة للأشخاص المذكورين وفقاً للقوانين اللبنانية والأجنبية المرعية الإجراء.
- ملاحقة هؤلاء الأشخاص أمام المحاكم اللبنانية المختصة و/أو أي محكمة أجنبية مختصة لما يترتب عليهم من مسؤولية مدنية و/أو جزائية بموجب القوانين والأنظمة المرعية الإجراء.
بعد أن يوضع أي من الإجرائين الأخيرين أعلاه موضع التنفيذ، يعتبر الأشخاص المذكورين أعلاه متنازلين عن الحقوق التي منحت لهم بموجب أحكام قانون السرية المصرفية، في حال وجودها.
في حال كان الحجز الاحتياطي المؤقت سينفذ، وبناء لطلب المصفي/ لجنة التصفية، يتوجب على المعنيين من كبار المساهمين وأعضاء مجلس الإدارة والإدارة العليا والمفوضين بالتوقيع ومفوضي المراقبة، أن يزودوا المصفي/ لجنة التصفية، في غضون عشرة أيام عمل من طلب المصفي/ لجنة التصفية، بلائحة كاملة ومفصلة بجميع الأموال المنقولة وغير المنقولة في لبنان والخارج التي يملكونها، تحت طائلة الملاحقة الجزائية وعقوبة السجن لمدة ثلاثة أشهر مع وجوب تسليم المطلوب منهم وإلزامهم بتكاليف الاستحصال عليها من خلال مكاتب محاماة تعينها الهيئة المصرفية العليا.
المادة 24: تعيين المصفي أو لجنة التصفية وشروطهما
تعين الهيئة المصرفية العليا، ضمن ثلاثين يوماً من صدور قرار الشطب، مصف أو لجنة تصفية من ستة
أعضاء، بحسب حجم المصرف المعني، على أن تضم هذه اللجنة:
- عضواً يمثل الدائنين.
- عضواً يمثل المساهمين.
- عضواً يمثل المودعين.
- خبيراً في الشؤون المصرفية أو المالية.
- خبيراً قانونياً.
- رئيس المؤسسة الوطنية لضمان الودائع أو ممثلاً يعينه هذا الرئيس.
تعين الهيئة المصرفية العليا من بين هؤلاء الأعضاء رئيساً لهذه اللجنة وتحدد صلاحياته. يمارس الرئيس الأعمال اليومية المتعلقة بعملية التصفية. كما إن إجراء أي اتفاقية تسوية أو أي عملية بيع أو تصفية لأصول المصرف التي يتخذ القرار بشأنها من قبل لجنة التصفية لا تصبح نافذة إلا بعد الاستحصال على موافقة خطية من الهيئة المصرفية العليا.
تنعقد لجنة التصفية عند طلب رئيسها أو اثنين (2) من أعضائها. تتخذ قراراتها بأكثرية أعضائها. يقوم الرئيس بتمثيل اللجنة أمام الغير، عند الحاجة.
في حال حصل شغور في تكوين اللجنة (وفاة، استقالة، ظروف صحية…) تعيّن الهيئة المصرفية العليا بديلاً ضمن مهلة معقولة لا تتجاوز 15 يوماً.
- يشترط في المصفي/ أي عضو في لجنة التصفية:
- أن يتمتع بالمؤهلات المطلوبة وفقاً للممارسات الفضلى، سيما لجهة معايير النزاهة والكفاءة والاستقلالية والخبرة المهنية في مجال اختصاصه.
- أن لا يكون له أي ارتباط أو علاقة من أي نوع، مهنية أو شخصية، قد تعرضه لتضارب في المصالح، أو تؤثر بأي شكل كان على استقلاليته وقراره خلال تأدية المهام الموكلة إليه.
- أن لا يكون أو لا يكون أي أحد من أفراد عائلته مقترضاً أو مودعاً (أكثر من 100 ألف دولار أميركي) لدى المصرف أو المؤسسات المرتبطة به.
- أن لا يكون عضواً حالياً أو سابقاً في مجلس الإدارة أو الإدارة العليا أو مستشاراً لدى المجلس المعني قيد التصفية أو أي من المؤسسات المرتبطة به، وذلك في الخمس سنوات السابقة لتعيينه.
- أن لا يكون قد أجرى تدقيقاً لحسابات المصرف قيد التصفية، خلال السنتين السابقتين لقرار الشطب.
- أن لا يكون له علاقة قربى من الدرجة الرابعة مع أي مساهم أو عضو مجلس إدارة.
- تحدد الهيئة المصرفية العليا أتعاب رئيس وأعضاء لجنة التصفية ويتحمل المصرف التكاليف.
ينشر قرار تعيين المصفي/ لجنة التصفية في الجريدة الرسمية وفي جريدة محلية واحدة على الأقل وعلى الموقع الالكتروني للهيئة المصرفية العليا و/أو مصرف لبنان و/أو لجنة الرقابة على المصارف.
المادة 25: إجراءات التصفية وصلاحيات المصفي واسترداد الأموال
- فور إعلان وضع المصرف قيد التصفية، يتوقف سريان الفوائد الدائنة على حسابات الودائع وشهادات الإيداع وأدوات الدين بإستثناء ما هو موثق بضمانات ولغاية قيمة هذه الضمانات.
- يرفع المصفي/ لجنة التصفية إلى الهيئة المصرفية العليا خطة تصفية للموافقة عليها تتضمن جدولاً زمنياً منظماً مع مهلة زمنية معقولة ومحددة للخطوات اللازمة لبيع موجودات المصرف وتوزيع حصيلتها وفق تراتبية الأموال الخاصة والدائنين المشار إليها في الملحق رقم 1. توافق الهيئة المصرفية العليا على هذه الخطة وتراقب تنفيذها وتتخذ التدابير اللازمة في حال حصول أي تأخير.
- يتصرف المصفي/ لجنة التصفية بحسن نية وبالحيطة اللازمة والعناية الواجبة من أجل استكمال عملية التصفية ضمن المهلة الموافق عليها.
- ينبغي أن:
- يمارس المصفي/ لجنة التصفية الصلاحيات الممنوحة إليه من قبل الهيئة المصرفية العليا تحت إشراف هذه الهيئة ويعود إلى الهيئة مسبقاً في كل ما يتعلق بالعمليات التي تتضمن مخاطر إضافية أو تسييل موجودات بمبالغ كبيرة أو خسائر كبيرة.
- يساعد المصفي/ لجنة التصفية المؤسسة الوطنية لضمان الودائع في عملية الدفع.
- يحل المصفي/ لجنة التصفية مكان مجلس إدارة المصرف المعني وإدارته العليا في جميع القرارات، بعد موافقة خطية من الهيئة المصرفية العليا.
- يجري المصفي/ لجنة التصفية تقييماً للمصرف المعني أو يطلب من مقيمين مستقلين إجراء تقييم أو تحديث تقييم سابق عند الحاجة.
- يرفع المصفي/ لجنة التصفية تقارير دورية الى الهيئة المصرفية العليا حول تقدم عملية التصفية لدى المصرف المعني ويقوم بتقديم، ضمن مهلة تحددها الهيئة، أي تقارير أو معلومات إضافية تطلبها هذه الهيئة.
- يكون لدى المصفي/ لجنة التصفية حق الوصول الى كافة المعلومات اللازمة لممارسة مهامه.
- يكون للمصفي/ لجنة التصفية الصلاحيات التالية:
- تحويل بعض او جميع موجودات وحقوق ومطلوبات المصرف إلى طرف ثالث مع مراعاة الأولوية للمطلوبات وفقاً للتراتبية المحددة في الملحق رقم 1،
- وقف او تخفيض الفوائد على الودائع كما زيادة أو تخفيض الديون المتوجبة على المصرف،
- إنهاء أو تجميد او تعديل عقود التعامل مع الموردين والدائنين إذا امكن، تفادياً لإستمرار الخسائر،
- القيام باعمال التدقيق المالي و/او الجنائي للحفاظ على مصالح وحقوق المصرف وتنفيذ عمليات التصفية،
- إجراء الملاحقات وإقامة الدعاوى وممارسة حق الإدعاء وحق الدفاع حفاظاً على حقوق المصرف وتنفيذاً لعملية التصفية،
- التفاوض بشأن التعويضات والإلتزامات المترتبة على المصرف نتيجة عملية التصفية وإتخاذ الإجراءات القانونية والإدارية للحفاظ على أموال المصرف وإعتماد أي نص قانوني وارد في القوانين السارية وفقاً لأحكام المادة 32 من هذا القانون لأجل إتمام عملية التصفية تحت إشراف الهيئة المصرفية العليا.
- إنهاء خدمات بعض الموظفين أو إجراء توظيفات مطلوبة لأجل إتمام عملية التصفية وإنهاء عقود الإيجار أو الخدمات أو تمديدها والقيام باجراءات جديدة تخدم عملية التصفية والقيام بكل ما هو مطلوب لتصحيح وضع المصرف مع الدوائر الرسمية وفقاً للقوانين السارية.
- إدارة اي عملية بيع أو شراء غير مكتملة وإتمامها
وفقاً لمصلحة المصرف ومنع أي اضرار ناتجة عنها.
- التفرغ عن العقود المبرمة مع الغير وإتخاذ ما يلزم لمنع استمرار المصاريف الإضافية أو الخسائر ضمن القوانين التي ترعى هذه العقود.
- دون الإخلال بالصلاحيات العائدة للمصفي المتعلقة بالعمليات غير القانونية أو المطالبات ضد أي جهة بموجب هذا القانون، إبطال/ إلغاء الأعمال التالية، التي أنتجت منافع غير مبررة على حساب مصالح الدائنين ككل بتاريخ وضع المصرف قيد التصفية أو لتاريخ سابق يعود إلى 18 شهراً قبل تاريخ وضع المصرف قيد التصفية أو لاطراف مقربة أو ذات صلة وفقاً لما هو محدد في تعاميم مصرف لبنان لمهلة 36 شهراً قبل تاريخ وضع المصرف قيد التصفية واسترداد وتحصيل الاموال من المستفيدين منها او ما يوازي قيمتها من الموجودات التي جرى الاستحواذ عليها من أطراف آخرين بحسن النية ولا سيما:
- التبرعات والمنافع المالية دون مقابل والأعمال المجانية الناقلة للأموال بإستثناء ما هو ضمن حدود الهبات المعتادة أو الهدايا الصغيرة.
- إنشاء وقف وصناديق لأغراض خيرية
- مدفوعات أو إيفاءات مسبقة لديون غير مستحقة أياً كانت صيغتها
- نقل الملكية لعقارات أو موجودات لصالح دائنين محددين دون آخرين،
- الإيفاءات لديون نقدية مستحقة بغير نقود أو حوالات أو سندات وبوجه عام كل إيفاء بأداء بدل،
- إقامة رهن/ تأمين عقاري اتفاقي أو قضائي او رهن منقول او رهن إستغلال على موجودات المصرف لضمان دين سابق،
- ترتيب ديون بشكل يؤدي إلى زيادة قيمة الأموال التي تعود إلى الدائن في حال تصفية المصرف
- تعديل في معدل الفائدة او العائد على القسائم خلال فترة 6 أشهر قبل وضع المصرف قيد التصفية
- العمليات التي يكون فيها المقابل الذي قدمه المصرف يتجاوز بكثير المقابل الذي حصل عليه
- أنصبة الارباح والمكافآت التي دفعت إلى المساهمين و/أو المدراء والتي لا تتناسب مع اوضاع المصرف بتاريخ إقرارها وتسديدها
يتخذ المصفي إجراءات عاجلة لإبطال هذه العمليات وخلال مهلة لا تتجاوز السنة الواحدة من تاريخ وضع المصرف قيد التصفية على أن لا تؤثر العمليات المذكورة والأحكام السابقة على المدفوعات أو التحويلات التي تمت في السياق العادي للأعمال أو على العمليات بالقدر الذي كان جزءاً من تبادل متزامن مقابل قيمة تعادلها بشكل معقول أو العمليات التي تبعها منح البنك تسهيلات ائتمانية جديدة غير مضمونة من قبل المتلقي أو العمليات التي جرت خلال إصلاح المصرف بإشراف المدير المؤقت وتعليمات الهيئة المصرفية العليا.
- يلتزم المصفي / لجنة التصفية بالتعليمات الصادرة عن الهيئة المصرفية العليا وتعاميم مصرف لبنان التي تتعلق بإجراءات بيع او تصفية أو مبادلة أو إستعمال أو تحصيل أصول المصرف المالية أو العينية. كما يلتزم المصفي/ لجنة التصفية بإجراءات توزيع العائدات على المودعين والدائنين وفقاً لما هو مذكور في المادة 26 من هذا القانون.
المادة 26: تراتبية الحقوق والمساواة والتقاص في التصفية
يجري التقاص من قبل المساهمين والدائنين في عملية التصفية وفقاً للمرتبة المحددة في الملحق رقم «1» تراتبية الأموال الخاصة والقوانين، على أن يتم ذلك على أساس تناسبي ضمن المرتبة الواحدة من الأموال الخاصة وضمن المرتبة الواحدة من المطلوبات في المصرف الخاضع للإصلاح.
- يعامل بالتساوي الدائنون من ضمن المرتبة الواحدة وفقاً للملحق رقم 1(مبدأ التساوي).
- يعامل بالتساوي المساهمون من ضمن المرتبة الواحدة وفقاً للملحق رقم 1 (مبدأ التساوي)
- يطبق مفهوم المودع الواحد على ودائع العملاء في المصرف المعني قيد الاصلاح أو قيد التصفية وضمن الفئة المحددة في الجدول رقم 1
- يجري التقاص بين الحسابات المدينة والحسابات الدائنة وفق الشروط المشار إليها في المادة 14 من هذا القانون.
- تلغى التزامات المصرف المرتبطة بالمطلوبات والعقود المحتملة أو القائمة او السارية حيث أمكن دون مخاطر وتكلفة إضافية وتحرر الضمانات المقدمة لقاءها.
- تفسخ عقود المشتقات المالية حيث أمكن دون مخاطر وتكلفة إضافية وتعتبر المطلوبات ذات الصلة المتبقية في حال وجودها، كمطلوبات غير مضمونة.
المادة 27: مطالبات الدائنين والمودعين
- على الدائنين أن يصرحوا عن ديونهم وحقوقهم الى المصفي/ لجنة التصفية ضمن ثلاثة أشهر من نشر قرار تعيين المصفي/ لجنة التصفية في الجريدة الرسمية وفي جريدة محلية واحدة على الاقل وعلى الموقع الالكتروني كما ورد في المادة 24 تحت طائلة سقوط حقهم بالمطالبة بها.
- يحفظ المصرف قيد التصفية حق المودعين بالوصول الى المعلومات المتعلقة بطبيعة وقيمة ودائعهم.
المادة 28: تغطية الودائع عند التصفية
في حال تصفية مصرف، تغطى الودائع وفقاً للمعايير والأحكام التي يحددها هذا القانون وقانون إعادة الانتظام المالي واسترداد الودائع، ونظام المؤسسة الوطنية لضمان الودائع مع تعديلاته.
المادة 29: المحكمة الخاصة واختصاصها وطرق الطعن
- يتم إنشاء المحكمة الخاصة وفقا للمادة 15 من القانون رقم 110 تاريخ 1991/7/11 ويكون لهذه المحكمة صلاحية الفصل في طلبات الطعن المقدمة تنفيذاً لأحكام هذا القانون وحل أي نزاع ينشأ بين دائن أو مودع من جهة وبين المصفي/ لجنة التصفية حول دين أو وديعة على المصرف قيد التصفية.
- تنظر المحكمة الخاصة في جميع القضايا المتعلقة بالحجز الاحتياطي المؤقت المشار إليه في هذا القانون.
- باستثناء الطعن أمام محكمة الاستئناف الصالحة في مهلة 20 يوماً من تاريخ صدور الحكم النهائي، لا تخضع قرارات المحكمة الخاصة لأي طريق من طرق المراجعة الإدارية أو القضائية، عادية كانت أو غير عادية.
المادة 30: تمويل عملية التصفية
يتحمل المصرف قيد التصفية جميع النفقات المتعلقة بعملية التصفية التي تحددها أو توافق عليها الهيئة المصرفية العليا.
الباب العاشر: أحكام متفرقة
المادة 31: الطعن بقرارات الهيئة المصرفية العليا
تقبل جميع القرارات الصادرة عن الهيئة المصرفية العليا الطعن أمام المحكمة الخاصة المنشأة بموجب القانون رقم 110 تاريخ 1991/7/11 للنظر في قانونية القرارات الصادرة وذلك خلال مهلة عشرة أيام:
- من تاريخ إبلاغ المصرف قرار الهيئة المصرفية العليا،
- من تاريخ نشر الهيئة لقرارها على موقعها الالكتروني أو لصقه في مقر المصرف أو إبلاغه من الاطراف المعنيين بواسطة البريد المضمون أو البريد الالكتروني أو بأية وسيلة أخرى.
تتبع امام المحكمة الخاصة أصول المحاكمة أمام القضاء المستعجل المنصوص عنها في قانون أصول المحاكمات المدنية.
لا يوقف الطعن أمام المحكمة المختصة تنفيذ القرار المطعون فيه إلا بقرار من المحكمة وذلك في حال وجود أخطاء قانونية ظاهرة وان التنفيذ الفوري للقرار من شأنه إحداث خسائر وأضرار جدية على المتقاضين.
لا يؤثر إبطال القرار المطعون فيه على صحة الإجراءات المتخذة لتنفيذه، إذا كان من شأن الطعن إلحاق الضرر بالحقوق المكتسبة بوجه قانوني من الشخص الثالث حسن النية، وفقاً لاحكام القوانين العامة المرعية الاجراء.
لا يُعد مجرد علم الشخص الثالث بالطعن سبباً كافياً بذاته لإعتبار العمليات التي أجراها خارجة عن نطاق حسن النية.
وعلى الهيئة ان تقوم بتصحيح القرار للتطابق مع القانون ووفقاً للاحكام الصادرة عن المحكمة. يعوض المتقاضون بحدود الخسائر المتكبدة الثابتة او المقدرة من المحكمة وللهيئة أن تقرر تحمل التعويضات من قبل المصرف مباشرة أو من خلال إدراج القيمة في خانة المطلوبات الرئيسية للجهات المتضررة في لائحة تراتبية الاموال والدائنين.
المادة 32: أولوية التطبيق والأحكام المكملة والجزاءات
- خلافاً لأي نص أخر، تسود أحكام هذا القانون على
جميع النصوص المتعارضة مع أحكامه وغير المتفقة معه.
- في كل ما لم يحدده هذا القانون، تطبق الهيئة المصرفية العليا والمحكمة الخاصة الآليات والإجراءات المحددة في القوانين العامة والقوانين الخاصة لا سيما قانون التجارة البرية (فصل الافلاس) وقانون الموجبات والعقود أو غيرها من القوانين المتعلقة بالتصفية والدمج السارية المفعول وبما يتناسب مع أهداف، طبيعة ومتطلبات تنفيذ أدوات الاصلاح والتصفية.
- تطبق احكام المادة 3 من قانون 1993/192 فيما يتعلق بتبادل المعلومات من الاطراف في كل ما يتعلق بتنفيذ أدوات الإصلاح.
تتعرض لغرامة تقدر قيمتها الهيئة المصرفية العليا على أن لا تقل عن 300 مرة الحد الأدنى للأجور في لبنان، كل جهة لا تتقيد فوراً بأحكام هذا القانون أو تعرقل بطريقة أخرى عمل الهيئة المصرفية العليا أو المدير المؤقت في معرض تأدية مهامهما. تكون الهيئة المصرفية العليا الجهة الصالحة التي تقرر ما إذا هناك مخالفة لقراراتها أو عدم تقيد بأحكام هذا القانون
المادة 33: التعاون عبر الحدود
تتواصل وتتعاون الهيئة المصرفية العليا وفق الأطر القانونية مع الهيئة المختصة في البلد الأم أو في البلد المُضيف ومع الهيئة الرقابية في البلد الأم أو في البلد المُضيف عبر تبادل معلومات غير متاحة للجمهور بخصوص تطبيق هذا القانون والقوانين النافذة.
المادة 34: المسؤولية والحماية القانونية
ملاحظة تحريرية: أبطل القرار الدستوري المؤرخ في 20/10/2026 عبارة «وهم في هذه الحالة محميون من أي إجراء قضائي أو دعوى ترفع ضدهم»، وهي من المادة 27 من القانون المعدّل رقم 71/2026.
في إطار تأديتهم مهامهم أو قيامهم بأي عمل أو إغفال حصل خلال ممارسة صلاحياتهم ومسؤولياتهم الملحوظة في هذا القانون، لا تترتب على الهيئة المصرفية العليا ولجنة الرقابة على المصارف والمدير المؤقت والمصفي/ لجنة التصفية وأي من الأفراد أو المؤسسات المتعاقد معها من قبل لجنة الرقابة أو مصرف لبنان للقيام بالأعمال المطلوبة في إطار الإصلاح أو التصفية أي مسؤولية إلا إذا صدر حكم مبرم يثبت أن العمل أو الإغفال حصل عن سوء نية أو أنه ناتج عن احتيال أو إهمال أو خطأ فادح من قبلهم. تتكبد الهيئة المصرفية العليا التعويض عن كلفة الدعاوى القانونية المقامة ضدها أو ضد أي من أعضائها أو الموظفين فيها أو ممثليها، وتتكبد لجنة الرقابة على المصارف التعويض عن كلفة الدعاوى القانونية المقامة
ضدها أو ضد أي من أعضائها أو الموظفين فيها أو ممثليها، إلا في حالة الحكم المبرم المشار إليه أعلاه.
ولا تترتب أي مسؤولية على موظفي المصرف الذي يتم إصلاح وضعه نتيجة تقيدهم بقرارات الهيئة المصرفية العليا. وهم في هذه الحالة محميون من أي إجراء قضائي أو دعوى ترفع ضدهم.
المادة 35: قانون السرية المصرفية
تطبق أحكام قانون السرية المصرفية رقم 2022/306 وتعديلاته على كل من يشملهم هذا القانون بمن فيهم المعنيون بتطبيقه.
المادة 36: المتطلبات الاحترازية الانتقالية
يتعين على المصارف كافة أن تكون قد استوفت ما يلي:
- متطلبات الحدود الدنيا للأموال الخاصة المطبقة على أن تعتبر موجودات المصارف لدى مصرف لبنان ضمن القيمة الدفترية قبل أي مؤونات للخسائر المحتملة للإيداعات لدى مصرف لبنان، وتعتبر التوظيفات في سندات اليوروبوند على أساس صافي القيمة بعد اعتبار نسبة الخسارة المتوقعة التي يحددها مصرف لبنان.
- متطلبات الحدود الدنيا للسيولة على أن تعتبر موجودات المصرف لدى مصرف لبنان ضمن الاستحقاقات الدفترية مع إعادة ترتيب استحقاقات الودائع من قبل المصرف.
يصار إلى تعديل هذه المتطلبات الاحترازية وفقاً لقانون الانتظام المالي واسترداد الودائع الذي يسمح بإعادة التوازن للانتظام المالي في لبنان المنصوص عنه في المادة 37 من هذا القانون وفور صدوره. وبشكل يتناسب مع المعايير الدولية لقياس كفاية الراسمال والسيولة وفقاً لما تحدده السلطة النقدية
- على المصارف التي حددتها لجنة الرقابة على المصارف كمصارف غير متقيدة بالمتطلبات أعلاه، أن تعالج مخالفاتها عن طريق آليات ومنها:
ضخ اموال خاصة، وزيادة سيولتها
- يصار إلى إلغاء هذه المادة فور صدور قانون الانتظام المالي واسترداد الودائع.
المادة 37: سريان القانون
ينشر هذا القانون في الجريدة الرسمية ويعلّق تنفيذه الى حين إقرار ونشر قانون الانتظام المالي واسترداد الودائع.
بعبدا في 14 اب 2025
الامضاء: جوزاف عون
صدر عن رئيس الجمهورية
رئيس مجلس الوزراء
الامضاء: نواف سلام
رئيس مجلس الوزراء
الامضاء: نواف سلام
الملحق رقم 1: تراتبية الأموال الخاصة والدائنين